핵심만
주식 시장에서 실적 발표 시즌(어닝 시즌)이 다가오면 가장 많이 들리는 용어가 바로 어닝 서프라이즈(Earning Surprise)와 어닝 쇼크(Earning Shock)입니다.
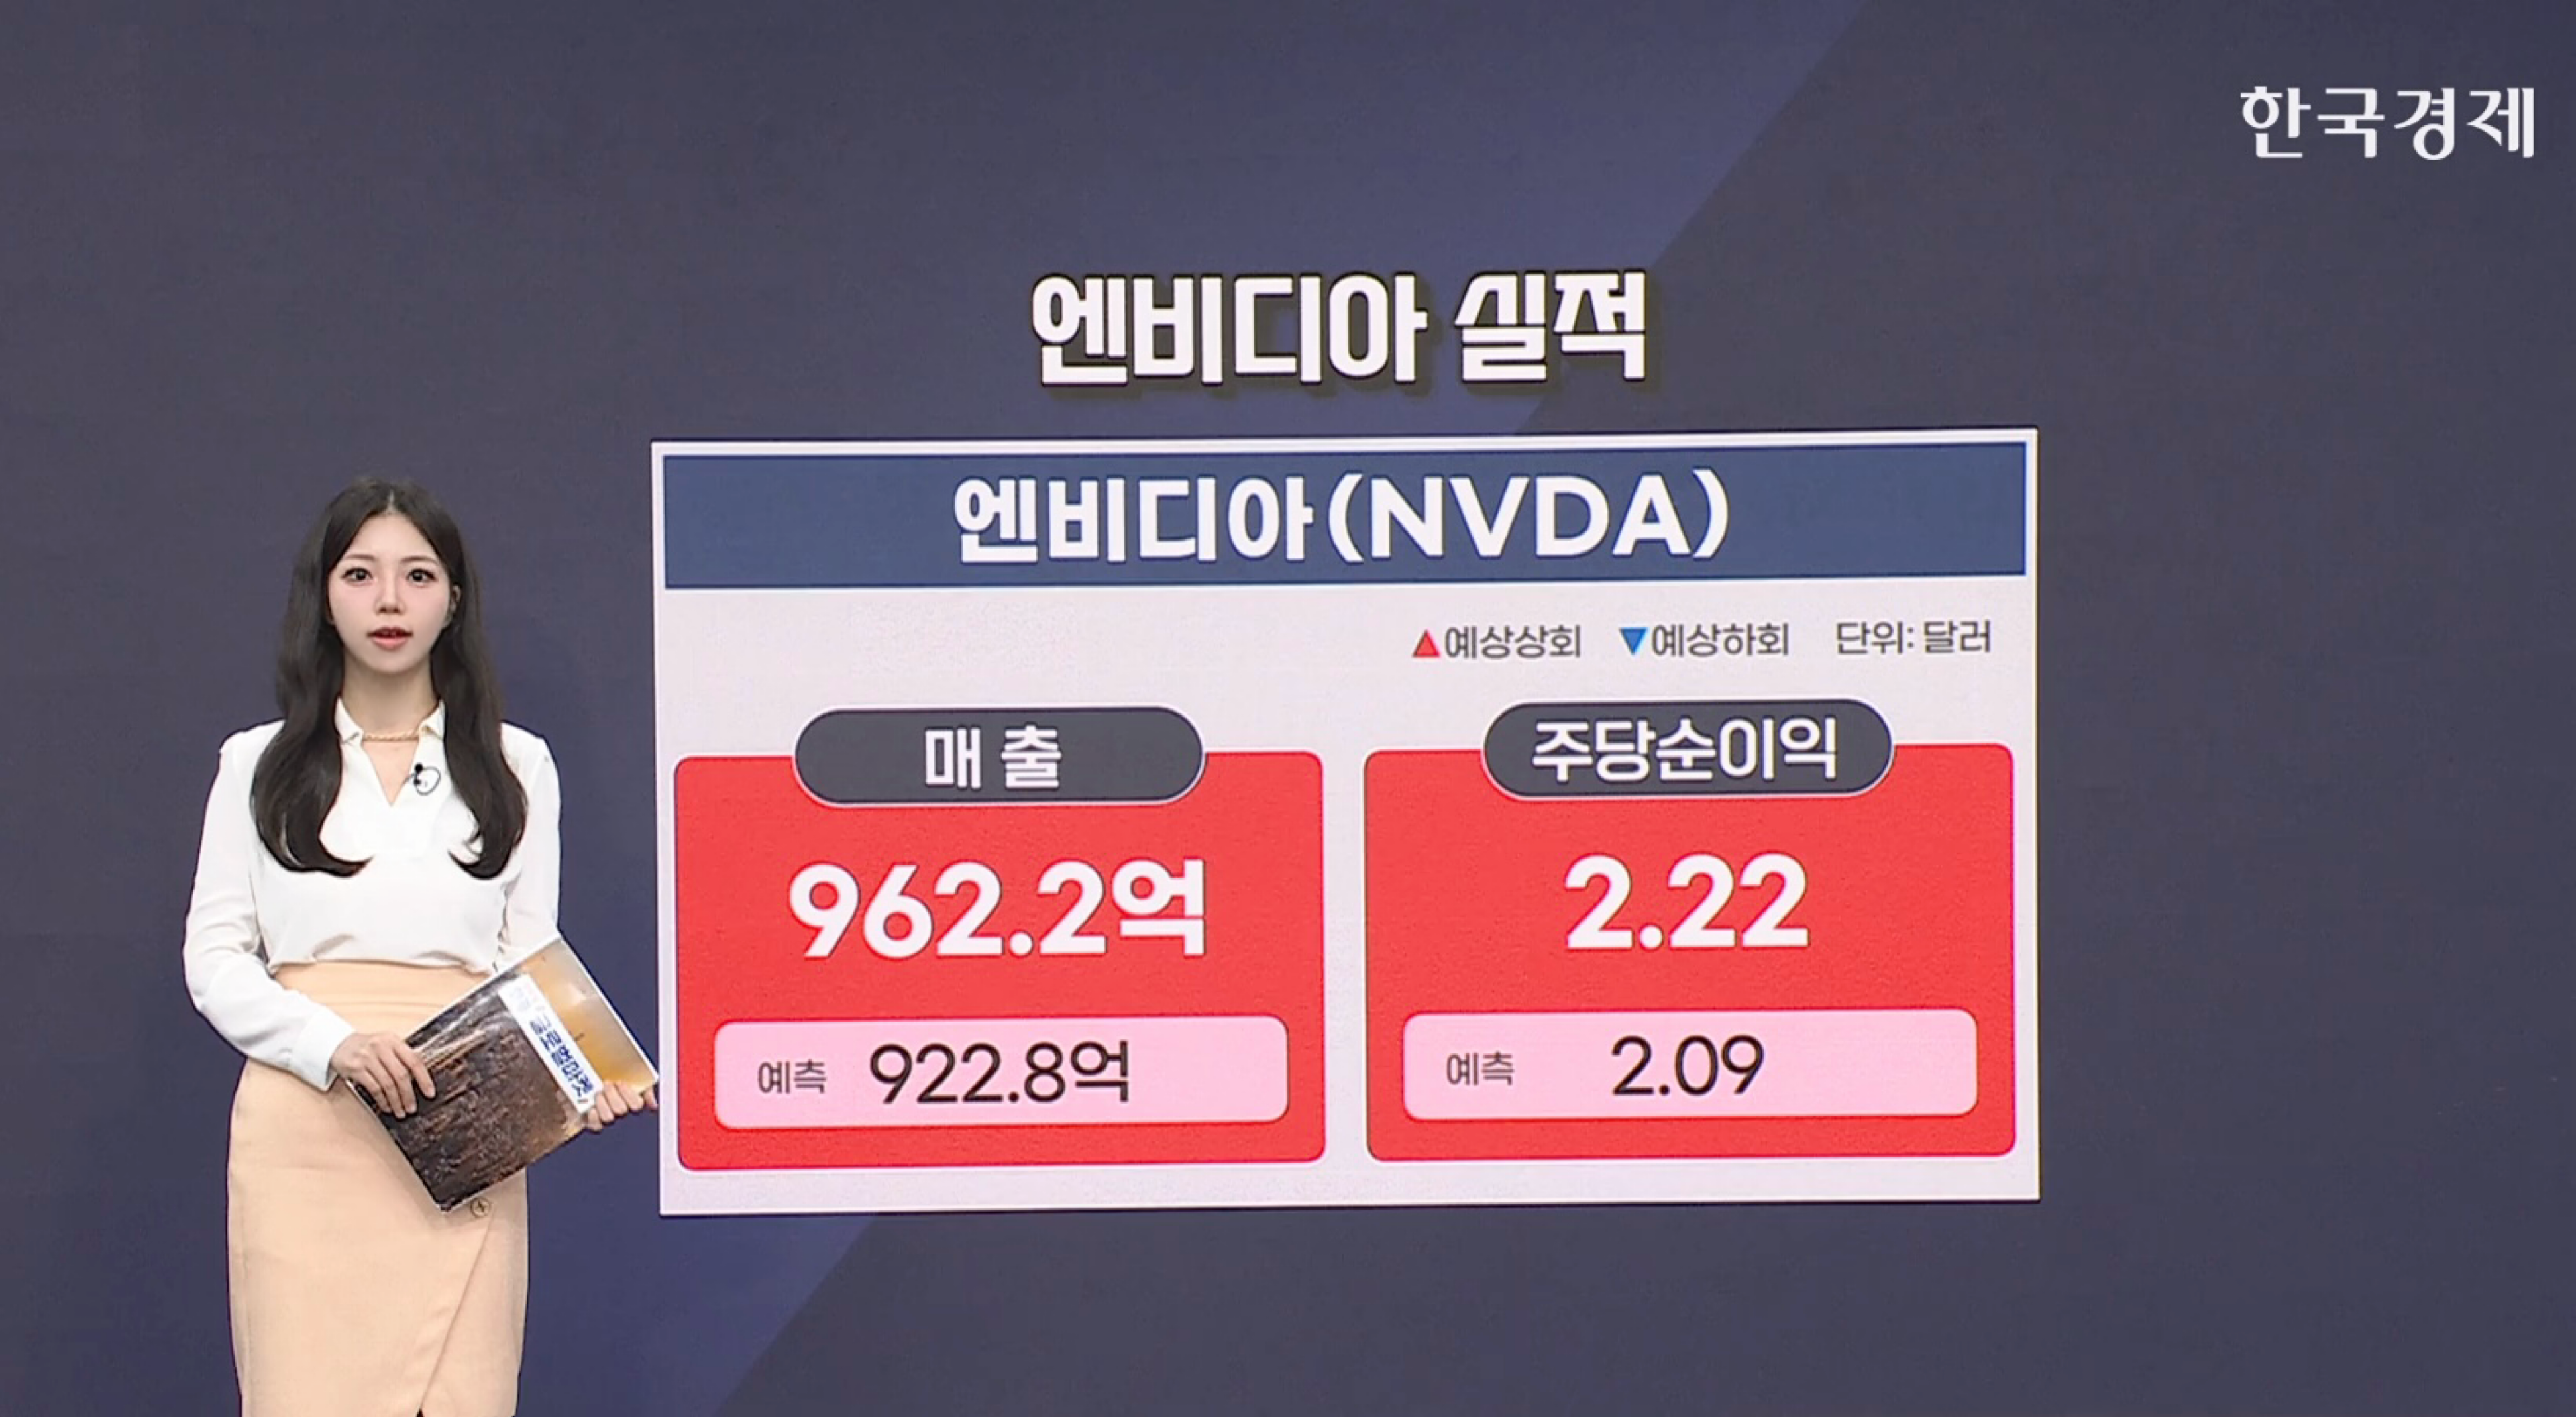
이 두 용어는 기업이 발표한 실제 실적이 시장의 예상치(컨센서스)를 얼마나 벗어났는지를 나타냅니다. 실제 실적이 예상치를 크게 웃돌면 어닝 서프라이즈, 크게 밑돌면 어닝 쇼크로 분류되며, 이는 단기적인 주가 변동성을 야기하는 핵심 요인으로 작용합니다. 중요한 것은 기업의 절대적인 이익 규모가 아니라 시장의 기대치를 얼마나 충족했는지 여부입니다.
어닝 서프라이즈와 어닝 쇼크의 핵심: 컨센서스
실적 발표 결과를 해석하기 위해서는 먼저 용어들을 이해해야 합니다.
- 컨센서스 (Consensus): 증권사 애널리스트들이 기업의 향후 실적(매출액, 영업이익, 당기순이익 등)에 대해 추정한 전망치들의 평균값을 의미합니다. 어닝 서프라이즈와 쇼크를 판단하는 절대적인 기준점이 됩니다.
- 가이던스 (Guidance): 기업 경영진이 직접 투자자들에게 제시하는 향후 실적 전망치입니다. 컨센서스 형성에 큰 영향을 미치며, 실적 발표와 함께 향후 가이던스가 어떻게 제시되느냐에 따라 주가 방향이 달라질 수 있습니다.
지표 상태별 의미 비교
실제 실적과 컨센서스의 차이에 따른 시장의 일반적인 평가와 반응은 다음과 같습니다.
| 구분 | 의미 | 시장 반응 (일반적) | 주가 영향 |
|---|---|---|---|
| 어닝 서프라이즈 | 실제 실적이 컨센서스를 뚜렷하게 상회 | 긍정적 평가, 매수세 유입 | 상승 모멘텀 작용 |
| 부합 (Meet) | 실제 실적이 컨센서스와 유사한 수준 | 중립적 평가 | 제한적 변동 또는 재료 소멸 |
| 어닝 쇼크 | 실제 실적이 컨센서스를 크게 하회 | 실망 매물 출회, 매도세 강화 | 하락 압력 작용 |
상황별 해석 및 예시
어닝 서프라이즈와 어닝 쇼크의 판단 기준은 단순히 흑자와 적자 여부가 아닙니다. 다음의 가상 예시를 통해 상황별 해석 방법을 알아보겠습니다.
1. 긍정적 기대치를 뛰어넘은 경우 (어닝 서프라이즈)
- 가상 예시: A기업의 3분기 영업이익에 대한 시장 컨센서스가 1,000억 원이었습니다. 하지만 실제 공시된 영업이익은 1,500억 원을 기록했습니다.
- 해석: 시장의 기대치를 50%나 상회했으므로 강력한 어닝 서프라이즈로 평가됩니다. 기업의 본업이 예상보다 훨씬 호조를 보이고 있다는 신호로 해석되어 주가 상승을 견인할 확률이 높습니다.
2. 흑자 예상이었으나 적자 전환된 경우 (어닝 쇼크)
- 가상 예시: B기업의 연간 순이익 컨센서스가 500억 원 흑자일 것으로 예상되었으나, 실제 발표에서는 100억 원 적자로 전환되었습니다.
- 해석: 시장의 긍정적인 기대를 완전히 저버린 결과로, 전형적인 어닝 쇼크입니다. 실적 부진에 실망한 투자자들의 매도세가 강해지며 주가가 급락할 수 있습니다.
3. 적자 지속이지만 예상보다 양호한 경우 (어닝 서프라이즈)
- 가상 예시: C기업이 500억 원의 영업손실(적자)을 낼 것으로 예상되었으나, 실제로는 100억 원의 영업손실만 기록했습니다.
- 해석: 여전히 적자 상태이므로 절대적인 수치만 보면 부정적입니다. 하지만 시장이 예상했던 최악의 상황(500억 원 적자)보다는 훨씬 양호한 실적을 거두었기 때문에, 이는 어닝 서프라이즈로 해석될 수 있습니다. 악재가 해소되었다는 안도감에 주가가 반등하기도 합니다.
잘못 해석하기 쉬운 부분
전년 동기 대비 실적 증가 = 어닝 서프라이즈?
가장 흔한 오해 중 하나는 "작년보다 실적이 크게 올랐으니 무조건 어닝 서프라이즈다"라고 생각하는 것입니다. 어닝 쇼크와 서프라이즈의 기준은 전년 동기 대비 실적이 아니라 시장의 예상치(컨센서스)입니다. 작년보다 실적이 좋아졌더라도, 시장이 그보다 훨씬 더 높은 실적을 기대하고 있었다면 어닝 쇼크로 해석될 수 있습니다.
일회성 이익의 함정
부동산 매각, 자회사 지분 처분 등 영업 활동과 무관한 일회성 이익으로 인해 당기순이익이 급증하여 어닝 서프라이즈를 기록하는 경우가 있습니다. 이러한 일회성 요인은 기업의 본질적인 영업 가치 상승이나 지속 가능한 성장으로 평가받지 못하므로, 주가 상승으로 이어지지 않을 수 있습니다.
실적 발표 활용 시 주의사항
실적 발표 결과를 투자에 활용할 때는 다음 사항들을 반드시 유의해야 합니다.
1. 주가 선반영과 차익 실현 매물
어닝 서프라이즈를 기록하더라도 주가가 하락하는 경우가 종종 발생합니다. 이는 해당 실적에 대한 기대감이 실적 발표 전 주가에 이미 반영(선반영)되어 있었기 때문입니다. 이 경우 실적 발표는 '재료 소멸'로 인식되어 발표 직후 차익 실현 매물이 쏟아지며 주가가 하락할 수 있습니다.
2. 향후 전망(가이던스)의 중요성
과거의 실적인 이번 분기 실적이 시장 예상치를 상회했더라도, 경영진이 발표하는 향후 실적 전망(가이던스)이 부정적이라면 주가는 하락 압력을 받을 수 있습니다. 주식 시장은 과거보다 미래의 가치를 더 중요하게 평가하기 때문입니다.
3. 재무제표 전반의 확인
영업이익은 어닝 서프라이즈였으나 당기순이익은 어닝 쇼크인 경우 등 지표별로 결과가 엇갈릴 수 있습니다. 따라서 단순히 헤드라인 뉴스만 볼 것이 아니라, 매출액, 영업이익, 당기순이익 등 재무제표 전반을 꼼꼼히 확인하고 그 원인을 분석해야 합니다.
핵심 정리
- 어닝 서프라이즈/쇼크의 기준: 기업의 절대적 이익 규모가 아닌, 시장 예상치(컨센서스)와의 차이입니다.
- 컨센서스 확인: 증권사 HTS/MTS, 금융 정보 제공업체, 포털 사이트 금융 페이지에서 확인할 수 있습니다. (단, 중소형주는 컨센서스가 없을 수 있습니다.)
- 주의점: 실적 발표 전 주가 선반영 여부, 일회성 이익 포함 여부, 향후 가이던스를 종합적으로 고려하여 투자 판단을 내려야 합니다.
매크로 · 주식 · 크립토 연결고리를 분석합니다
자세한 분석과 내용은 아래 링크를 참조하세요
곰디의 알고(Gomdi's Algo)
경제, 주식, 크립토 그 사이 연결고리 https://linktr.ee/Gomdi DM: @Gomdii
t.me
'주식' 카테고리의 다른 글
| 주식 가치평가 지표 종류 10가지: 측정 대상과 용도 한눈에 보기 (0) | 2026.10.01 |
|---|---|
| 주식 거래 수수료와 세금 확인 방법: 국내외 시장별 부과 기준 및 계산 가이드 (1) | 2026.09.30 |
| DART 전자공시 보는 법: 초보자를 위한 기업 공시 검색 가이드 (6) | 2026.09.29 |
| 주식 공매도 잔고 확인 사이트 5곳 비교 및 지표 해석 (0) | 2026.09.28 |
| 미국 배당 ETF 종류 10가지: 배당 성장, 고배당, 인컴 전략 비교 (0) | 2026.09.28 |
